Gula Tebu vs Sirup Jagung Tinggi Fruktosa, Mana yang Lebih Baik untuk Gula Darah?
Jadi Pengajar di AS, Jusuf Kalla Bahas Akar Konflik Dunia
Kesepian Bisa Mengurangi Hampir 6 Tahun Hidup Sehat, Pria Lebih Rentan Mengalami Dampaknya
7 Makanan yang Mengandung Zat Besi Lebih Tinggi daripada Daging Merah, Ada Tahu dan Bayam
Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan
Survei Poltracking: Gerindra Jauh di Atas PDIP-Golkar, Bagaimana PSI?
BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14
Bukan Hiu Putih, Ini 4 Hewan Paling Mematikan di Dunia dan Bahayanya bagi Manusia
© MEN
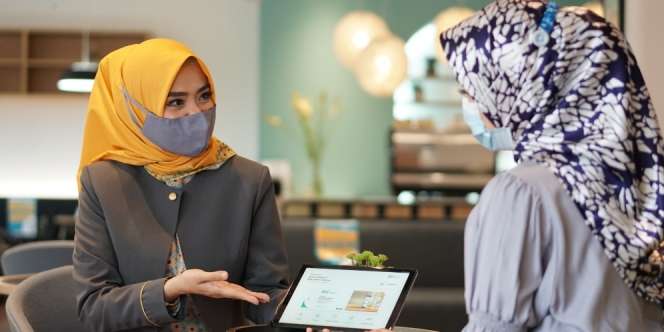
Dream - PT Bank Syariah Indonesia Tbk (BSI) mempunyai peluang untuk menghimpun dana pihak ketiga (DPK) dari publik untuk mendorong manfaat perusahaan sebagai lokomotif ekonomi syariah. Kesempatan itu akan bertambah besar jika rencana BSI menjadi Badan Usaha Milik Negara (BUMN) terwujud.
Wacana menjadikan BSI sebagai BUMN yang berdiri sendiri mengemuka setelah Wakil Presiden Ma'ruf Amin mendorong agar pemerintah menyertakan modal lewat saham dwiwarna A yang selama ini dilakukan pada BUMN terbuka lainnya. Usul itu disambut Menteri BUMN Erick Thohir yang menargetkan proses penyerataan modal itu akan diselesaikan tahun ini.
Wakil Direktur Institute for Development of Economics and Finance (Indef) Eko Sulistyo mengatakan bank syariah hasil merger Bank Mandiri Syariah, BNI Syariah, dan BRIsyariah perlu menambah tebal permodalan agar dapat menjadi lokomotif ekonomi syariah.
Penambahan modal tersebut menjadi kebutuhan mendasar untuk meningkatkan manfaat bank tersebut terhadap ekonomi syariah. Dengan menjadi bank BUMN papan atas, BSI akan mendapatkan kepercayaan masyarakat untuk menghimpun lebih banyak dana pihak ketiga (DPK).
“ Preferensi masyarakat Indonesia itu kalau menabung di bank BUMN merasa lebih aman, apalagi kalau banknya besar,” kata Eko dalam keterangan resmi yang diterima Dream pada Senin, 7 Maret 2022.
Eko menjelaskan bahwa DPK akan menyokong fungsi intermediasi bank. Dengan likuiditas yang mumpuni, bank akan lebih leluasa menyalurkan pembiayaan ke sektor-sektor potensial di Tanah Air.
Senada dengan Eko, pengamat ekonomi syariah Fauziah Rizki Yuniarti mengatakan bahwa dengan menambah modal, BSI akan memiliki bisnis yang lebih luas. Bank juga akan lebih mudah mendapatkan dana murah.
“ Nah dampaknya ke konsumen, karena dana murah banyak dia (BSI) bisa bikin produk pembiayaan lebih murah. Konsumen diuntungkan kalau bank jadi buku IV,” jelasnya.
Ia menambahkan bahwa potensi bisnis BSI masih sangat luas, misalnya masih banyak masyarakat Indonesia yang belum memiliki rekening bank. Ceruk pasar tersebut sangat besar dan belum dioptimalkan oleh bank-bank yang ada saat ini.
“ Dengan begitu, peran sosial bank syariah untuk membantu meningkatkan kesejahteraan sosial, mengingkatkan inklusi keuangan, mengurangi kemisikinan, bisa segera tercapai, tidak hanya utopia,” tuturnya.
Sejauh ini, lanjut Eko, BSI telah menunjukan performa positif baik dari sisi aset dan kemampuan perusahaan mencetak keuntungan. Per Desember 2021, laba bersih bank naik 38,42 persen secara tahunan (yoy) menjadi Rp3,03 triliun. Capaian ini mampu bersanding dengan 10 besar bank di Indonesia.
Capaian kinerja perusahaan juga tercermin dari rasio keuangan sepanjang tahun lalu. Tingkat pengembalian ekuitas atau return on equity (ROE) BSI meningkat dari 11,18 persen menjadi 13,71 persen. Kemudian, return on Asset (ROA) juga mengalami perbaikan dari 1,38 persen menjadi 1,61 persen
Bank syariah terbesar di Indonesia ini juga berhasil meningkatkan efisiensi. Rasio beban operasional terhadap pendapatan operasional (BOPO) BSI turun dari 84,61 persen menjadi 80,46 persen.
Pada periode yang sama aset bank naik 10,73 persen yoy menjadi Rp265,29 triliun. Hal ini disokong oleh penyaluran pembiayaan yang mencapai Rp171,29 triliun atau naik sekitar 9,32 persen yoy.
Bila dirinci, pembiayaan konsumer mencapai Rp82,33 triliun, naik sekitar 19,99 persen yoy. Disusul pembiayaan gadai emas yang bertumbuh 12,92 persen yoy. Pada periode yang sama pembiayaan mikro tumbuh 12,77 persen yoy dan pembiayaan komersial naik 6,86 persen yoy.
Pada tahun ini ruang gerak BSI untuk menyalurkan pembiayaan masih sangat lebar. Hal ini didukung dengan kualitas pembiayaan atau NPF net perseroan yang sangat baik, atau 0,87 persen.
Selain itu rasio kewajiban penyediaan modal minimum (capital adequacy ratio/CAR) juga cukup tebal atau 22,09 persen. Pada saat yang sama likuiditas bank terbilang longgar, yakni dengan posisi financing to deposit ratio (FDR) 73,39 persen.
Adapun BSI rencananya akan melakukan rights issue untuk memenuhi ketentuan batas minimal saham publik sebesar 7,5 persen pada tahun ini.
Mengutip situs BSI, pemegang saham lain dengan kepemilikan kurang dari 5 persen termasuk publik baru menggenggam 7,08 persen saham perseroan. Rencana penambahan modal lewat penerbitan saham baru telah bergaung sejak tahun lalu.
Wakil Menteri BUMN Kartika Wirjoatmodjo sempat menyebut nilai saham baru yang akan diterbitkan BSI akan mencapai Rp7 triliun.
Advertisement
Jadi Pengajar di AS, Jusuf Kalla Bahas Akar Konflik Dunia

Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan

BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14

Kalau Sains Penting, Kenapa Terasa Asing?

Sustainability dan Hidup Kita, Pengertian, Prinsip, dan Penerapannya


10 Pengganti Garam yang Bisa Membantu Menurunkan Tekanan Darah

Bahasa Apa yang Digunakan Oleh Orang Sriwijaya Pada Masa Lalu?

Ambruk Lagi Dihantam Sentimen MSCI, IHSG Longsor di Bawah Level 5.000 di Sesi Pembukaan

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%

Gula Tebu vs Sirup Jagung Tinggi Fruktosa, Mana yang Lebih Baik untuk Gula Darah?


Kesepian Bisa Mengurangi Hampir 6 Tahun Hidup Sehat, Pria Lebih Rentan Mengalami Dampaknya