Selasa, 20 Oktober 2026 Cari

Viral Modus Praktik Jual Beli Data KTP dan KK Lewat Medsos

Reporter : Arie Dwi Budiawati
Senin, 29 Juli 2019 18:12
Viral Modus Praktik Jual Beli Data KTP dan KK Lewat Medsos
Jangan sampai kamu jadi korbannya.

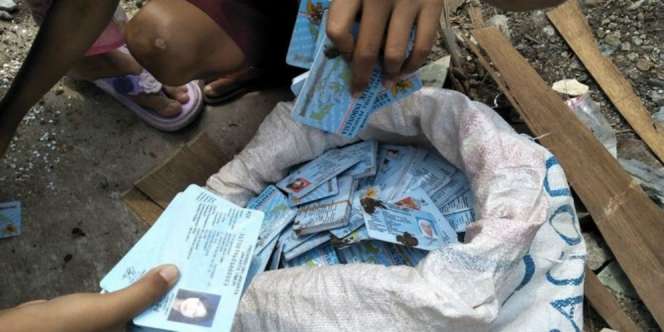
Dream – Penjualan data pribadi, seperti Nomor Induk Kependudukan (NIK) dan Kartu Keluarga (KK) masih terjadi di Indonesia. Data yang seharusnya menjadi rahasia dan hanya diketahui si pemilik bisa dengan mudah didapatkan orang lain.

Yang lebih mengesalkan, banyak oknum memanfaatkan data pribadi tersebut dan menjualnya dengan harga sangat murah. Salah satunya dilakukan lewat grup sebuah aplikasi sosial media.

Bukti keberadaan jual beli data ini diunggah oleh seorang waerganet Twitter bernama @hendralm.

“ Ternyata, ada, ya, yang memperjualbelikan data NIK+KK. Parahnya lagi ada yang punya sampai jutaan data. Gila gila gila,” cuit @hendralm, dikutip Dream, Senin 29 Juli 2019.

Menurut pantauan Dream, di grup medsos yang diunggah oleh warganet ini, jual beli KK dan NIK mematok harga beragam. Salah satunya adalah pelaku yang mau dibayar senilai Rp5 ribu pe rkartu.

Malah, ada data foto selfie dengan KTP yang digunakan untuk mendaftar rekening paylater.

1 dari 6 halaman

Peraturan Ada tapi Masih Abu-Abu

Pakar keamanan siber Pratama Persadha menuturkan hal ini sebenarnya memang tidak boleh terjadi. Namun, saat ini regulasi yang mengatur memang masih abu-abu.

Kendati demikian, bukan berarti tidak ada regulasi sama sekali. Dia mengatakan perlindungan data pribadi secara umum sudah diatur dalam UUD 1945, UU Nomor 39 Tahun 199 tentang HAM, dan UU Nomor 23 Tahun 2006 tentang Administrasi Kependudukan.

" Pemerintah sedang mempersiapkan regulasi perlindungan data pribadi yang tertuang dalam UU Perlindungan Data Pribadi," ujar Pratama kepada Liputan6.com.

Selain itu, ada pula Peraturan Menteri Komunikasi dan Informatika Nomor 20 tahun 2016 tentang Perlindungan Data Pribadi dalam Sistem Elektronik (PDPSE) yang ditetapkan pada 7 November 2016.

" RUU Perlindungan Data Pribadi saat ini sudah berada di Sekretariat Negara sebelum disahkan oleh DPR. Definisi data pribadi diperjelas dalam salah satu pasal di RUU PDP," kata dia.

2 dari 6 halaman

Jangan Sembarangan Unggah KTP dan KK!

Pratama juga menyarankan agar masyarakat tidak mudah mengunggah KTP dan KK miliknya, kecuali benar-benar dibutuhkan. Alasannya, sebagian besar layanan di internet tidak memerlukan NIK dan KK.

“ Apabila menemukan pesan atau aplikasi yang meminta mengupload data NIK dan KK sebaiknya memang harus waspada," kata dia.

(Sumber: Liputan6.com/Agustinus Mario Damar)

3 dari 6 halaman

Jangan Asal Instal! Data-Data HP Ini Tak Boleh Diakses Aplikasi Pinjol

Dream – Cara penagih utang pengelola aplikasi pinjaman online ke nasabahnya yang menunggak semakin mencemaskan. Yang terbaru, beredar kabar seorang nasabah dibully melalui media sosial karena hanya menunggak utang dua hari. 

Beberapa nasabah lain sering mendapat ancaman melalui pesan WhatsApp. Yang lebih mengesalkan, para penagih juga menggunakan nomor kontak ponsel milik nasabah.

Sebagai metode peminjaman baru, jasa pinjaman online (Pinjol) memang masih awam bagi masyarakat Indonesia. Di tengah kondisi terdesak, mereka akan melakukan apapun untuk mendapat utang.

Apesnya, para nasabah ini secara tak sadar memberikan informasi yang seharusnya tak mereka berikan. 

Otoritas Jasa Keuangan (OJK) juga telah membuat ketentuan yang melarang penagih utang melakukan penagihan dengan cara yang kelewat batas. Sayangnya aturan itu baru mengikat pada fintek lending yang memiliki izin resmi. 

Juru Bicara OJK, Sekar Putih Djarot, mengatakan pihaknya tak segan untuk menarik izin fintek yang telah terdaftar.

“ Penagihan tidak beretika tidak dapat kami tolerir dan kami tidak ragu untuk bertindak tegas, mencabut tanda terdaftar/berizinnya fintech legal jika terbukti melakukan hal tersebut,” kata Sekar ketika dihubungi Dream, di Jakarta, ditulis Sabtu 27 Juli 2019.

4 dari 6 halaman

Catat, Fintek Legal Tak Boleh Akses Data Kontak di Ponsel Debitur!

Dream – Cara penagih utang pengelola aplikasi pinjaman online ke nasabahnya yang menunggak semakin mencemaskan. Yang terbaru, beredar kabar seorang nasabah dibully melalui media sosial karena hanya menunggak utang dua hari. 

Beberapa nasabah lain sering mendapat ancaman melalui pesan WhatsApp. Yang lebih mengesalkan, para penagih juga menggunakan nomor kontak ponsel milik nasabah.

Sebagai metode peminjaman baru, jasa pinjaman online (Pinjol) memang masih awam bagi masyarakat Indonesia. Di tengah kondisi terdesak, mereka akan melakukan apapun untuk mendapat utang.

Apesnya, para nasabah ini secara tak sadar memberikan informasi yang seharusnya tak mereka berikan. 

Otoritas Jasa Keuangan (OJK) juga telah membuat ketentuan yang melarang penagih utang melakukan penagihan dengan cara yang kelewat batas. Sayangnya aturan itu baru mengikat pada fintek lending yang memiliki izin resmi. 

Juru Bicara OJK, Sekar Putih Djarot, mengatakan pihaknya tak segan untuk menarik izin fintek yang telah terdaftar.

“ Penagihan tidak beretika tidak dapat kami tolerir dan kami tidak ragu untuk bertindak tegas, mencabut tanda terdaftar/berizinnya fintech legal jika terbukti melakukan hal tersebut,” kata Sekar ketika dihubungi Dream, di Jakarta, ditulis Sabtu 27 Juli 2019.

5 dari 6 halaman

A. Fintek Legal

  1. Terdaftar dan diawasi OJK
  2. Identitas pengurus dan alamat kantor jelas.
  3. Pemberian pinjaman diseleksi ketat.
  4. Informasi biaya pinjaman dan denda transparan.
  5. Total biaya pinjaman 0,05 persen--0,8 persen per hari.
  6. Maksimal pengembalian (termasuk denda) 100 persen dari pinjaman pokok.
  7. Penagihan maksimal 90 hari.
  8. Akses hanya kamera, mikrofon, dan lokasi.
  9. Risiko peminjam yang tidak melunasi setelah batas waktu 90 hari, akan masuk ke daftar hitam (blacklist) pusat data fintech lending (Pusdafil).
  10. Memiliki layanan pengaduan konsumen.
6 dari 6 halaman

B. Fintek Bodong

  1. Tidak memiliki izin resmi.
  2. Tidak ada identitas pengguna dan alamat kantor yang jelas.
  3. Pemberian pinjaman sangat mudah.
  4. Informasi bunga/biaya pinjaman dan denda tidak jelas.
  5. Bunga/biaya pinjaman tidak terbatas.
  6. Total pengembalian (termasuk denda) tidak terbatas.
  7. Penagihan tidak ada batas waktu.
  8. Akses ke seluruh data yang ada di ponsel.
  9. Ancaman teror kekerasan, penghinaan, pencemaran nama baik, menyebarkan foto/video pribadi.
  10. Tidak memiliki layanan pengaduan.
Beri Komentar