Tak jarang orang-orang gagal mendapatkan pinjaman dari bank.
Dream – Urusan meminjam uang ke bank memang susah-susah gampang. Beberapa orang memang mungkin bisa dengan mudah mendapatkan persetujuan dari bank bahkan sesuai dengan nilai yang diajukan.
Di pihak lain, ada orang yang menggerutu karena kesal pinjamannya selalu ditolak. Kalaupun disetujui, besaran pinjaman yang didapat ternyata jauh dari harapan karena di bawah nilai pengajuan.
Kamu pernah mengalaminya?
Planning, Finance, and Treasury Division Head PT BCA Syariah, Pranata Nazamuddin, menjelaskan bank memang tak bisa serta merta menyetujui pengajuan pembiayaan dari calon kreditur atau pihak pengaju.
Bank biasanya biasanya akan melakukan penilaian terlebih dahulu terhadap kemampuan dan riwayat keuangan calon peminjamnya.
Dalam penilaian tersebut, kata Pranata, ada tiga faktor yang akan dilihat bank dari calon debiturnya. Ketiga hal itu adalah kapasitas, agunan (collateral), dan rekam jejak (track record).
Untuk kapasitas, bank menganalisis calon debitur sesuai dengan kemampuan bayarnya. Sedangkan kolateral, bank akan menilai nilai agunan yang diajukan.
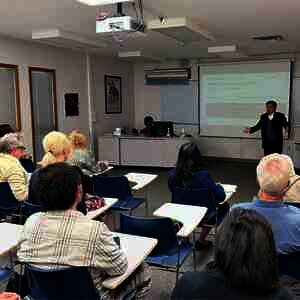
“ Jaminannya bagus atau nggak,” kata Pranata kepada Dream di sela-sela “ Pelatihan Wartawan: Membaca Laporan Keuangan Bank Syariah” di Jakarta, Kamis 25 Oktober 2018.
Penilaian terakhir adalah track record calon peminjam. Untuk proses ini, bank harus mengetahui apakah debitur memiliki rekam jejak yang buruk atau tidak dalam urusan pinjam-meminjam.
“ Tentunya tiga hal tadi menentukan seberapa besar fasilitas (pembiayaan) yang kami berikan kepada mereka,” kata dia.
Terkait nilai pengajuan yang tak sesuai harapan, Pranata menjelaskan jika jumlah pinjaman yang diajukan bisa saja berbeda dengan jumlah pinjaman yang disetujui. Misalnya, seseorang mengajukan pinjaman Rp100 juta dan nilai agunannya Rp100 juta. Jumlah pinjaman yang diberikan bank bisa saja Rp80 juta.
Ketentuan ini sesuai dengan kebijakan yang dikeluarkan Bank Indonesia dan Otoritas Jasa Keuangan terkait batas minimal pinjaman/pembiayaan.
“ Dari Bank Indonesia dan OJK, ada aturan FTV/LTV, 80 persen maksimal. Dari agunan Rp100 juta, kita memberikan maksimal Rp80 juta,” kata dia.
Namun bukan berarti bank tak bisa mengabulkan pengajuan sesuai permintaan debitur. Ada kalanya pihak bank menyetujui 100 persen pengajuan pinjaman jika debitur dianggap berkualitas.
“ Kalau mengajukan 100, kemampuan bayar 120, kolateral di atas 100, misal 150, bisa saja diajukan 100 dan kami memberikan 100,” kata dia.(Sah)