Sering Merasa Tidak Cocok Bergaul? Bisa Jadi Ini Penyebab yang Jarang Disadari
8 Kebiasaan di Dapur yang Diam-Diam Bisa Membahayakan Kesehatan, Nomor 1 Sering Dilakukan
Mengenal Aroma Parfum: Apa Arti Oud, Musk, Amber, hingga Vetiver dalam Bahasa Indonesia?
Makan Malam Jam Berapa agar Metabolisme Tetap Sehat dan Tidur Lebih Nyenyak? Ini Kata Penelitian
Sering Lewatkan Sarapan? Kebiasaan Ini Diduga Bisa Meningkatkan Risiko Tekanan Darah Tinggi
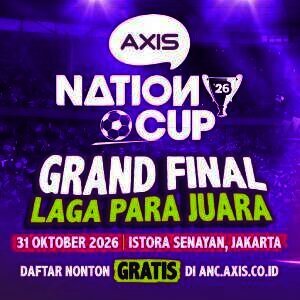
AXIS Nation Cup 2026 Siap Digelar, Hadirkan Final Futsal Pelajar dan Deretan Musisi Indonesia
Sepucuk Surat MSCI Bikin Rontok Bursa Saham RI
Bisakah Menunda Menopause hingga Usia 60 Tahun? Ini Kata Para Ahli
Ilustrasi
Dream – Saat ini, banyak bank syariah yang menawarkan produk pembiayaan syariah. Akad yang diberikan pun beragam.
Ada yang menawarkan pembiayaan KPR dengan akad murabah, ada yang menawarkan akad pembiayaan KPR dengan akad musyarakah mutanaqishah (MMQ), serta akad ijarah muntahiyah bittamlik (IMBT).
Namun, tidak sedikit masyarakat yang beranggapan pembiayaan KPR di bank syariah lebih mahal daripada bank konvensional. Benarkah demikian?
Perencana keuangan, Ahmad Gozali, mengatakan penentuan mahal kecilnya dari perbandingan KPR syariah dan konvensional itu relatif.
“ Kalau dilihat dari cicilan (KPR syariah dan konvensional), belum tentu benar,” kata Gozali di kompleks kampus Al Azhar, Jakarta, ditulis Senin 10 April 2017.
Dia mengatakan bunga KPR bank konvensional tidak ada yang tetap. Kalaupun ada, itu biasanya berlaku 2-3 tahun, selanjutnya fluktuatif. Nah, bunga yang berubah-ubah tentunya mempengaruhi cicilan. Bisa jadi nantinya cicilan KPR di bank syariah lebih murah atau sama dengan KPR bank konvensional.
“ Itu gimmick saja (bunga tetap di bank konvensional). Prinsipnya, kalau mau ‘selamat’, jangan membandingkan KPR syariah dengan konvensional. Cari yang sama-sama syariah dan cari yang paling murah,” kata Gozali.
Dia mengatakan ada kelebihan yang ditawarkan oleh pembiayaa rumah syariah. Pertama, pembiayaan mengandung berkah karena tidak ada unsure riba. Kedua, masyarakat memilih akad mana yang akan dipilih untuk pembiayaan rumah, apakah akad yang memiliki cicilan tetap atau yang berubah (floating).
“ Ada pilihan akad yang nyaman pastinya. Bisa memakai akad IMBT yang floating dan ada murabahah yang fixed—ini tidak ada di konvensional,” kata dia.(Sah)
Advertisement

Burnout Orang Tua Bisa Memicu Pengasuhan yang Keras, Kenali Tanda-Tandanya Sejak Dini

Kenapa Orang Tua Selalu Bilang Anak Zaman Sekarang Makin Buruk? Ini Kata Penelitian

3 Tanda Tubuh Cukup Serat Tanpa Harus Menghitung Setiap Gram

Seberapa Dalam Lautan Bumi? Titik Terdalamnya Bisa Menenggelamkan Gunung Everest

Sering Merasa Tidak Cocok Bergaul? Bisa Jadi Ini Penyebab yang Jarang Disadari

8 Kebiasaan di Dapur yang Diam-Diam Bisa Membahayakan Kesehatan, Nomor 1 Sering Dilakukan

Mengenal Aroma Parfum: Apa Arti Oud, Musk, Amber, hingga Vetiver dalam Bahasa Indonesia?