Gula Tebu vs Sirup Jagung Tinggi Fruktosa, Mana yang Lebih Baik untuk Gula Darah?
Jadi Pengajar di AS, Jusuf Kalla Bahas Akar Konflik Dunia
Kesepian Bisa Mengurangi Hampir 6 Tahun Hidup Sehat, Pria Lebih Rentan Mengalami Dampaknya
7 Makanan yang Mengandung Zat Besi Lebih Tinggi daripada Daging Merah, Ada Tahu dan Bayam
Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan
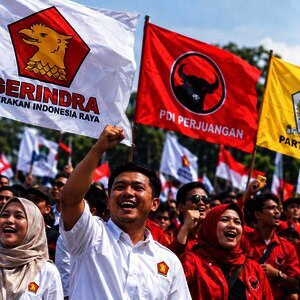
Survei Poltracking: Gerindra Jauh di Atas PDIP-Golkar, Bagaimana PSI?
BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14
Bukan Hiu Putih, Ini 4 Hewan Paling Mematikan di Dunia dan Bahayanya bagi Manusia
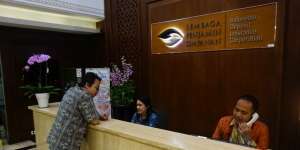
Ada Dua Akad Yang Umum Digunakan Oleh Penjamin Simpanan Syariah.
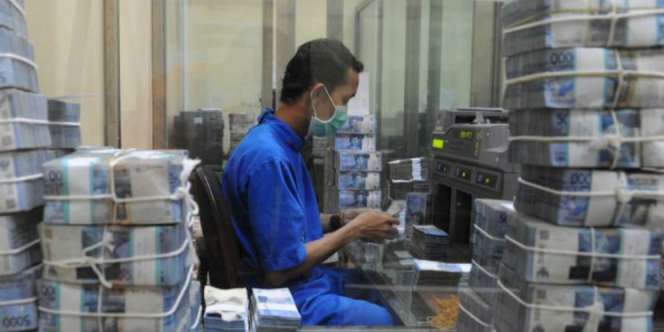
Dream - Dalam penjaminan simpanan syariah, akad digunakan untuk menentukan struktur model penjaminan simpanan. Ada dua akad utama yang digunakan dalam praktik penjaminan simpanan syariah oleh luar negeri.
" Akadnya yaitu kafalah dan takaful," kata Ketua Dewan Komisioner Lembaga Penjamin Simpanan (LPS), Halim Alamsyah, dalam acara SILAKNAS IAEI, di Jakarta, Jumat 28 Juli 2017.
Halim mengatakan akad kafalah digunakan di Malaysia, sedangkan takaful di Sudan dan Yordania.
Pada akad kafalah, bank peserta penjamin saling menjamin dan mengumpulkan premi yang kemudian dikelola penyelenggara progam penjaminan. Premi tersebut milik penyelenggara progam penjaminan.
" Penyelenggara program penjaminan wajib membayar klaim nasabah apabila ada bank gagal," kata dia.
Sementara akad takaful, bank peserta penjaminan saling menjamin dan mengumpulkan premi. Premi ini dikelola oleh penyelenggara program penjaminan. Premi yang dikumpulkan menjadi milik peserta penjaminan.
" Apabila terdapat bank gagal, program penjaminan akan membayar klaim nasabah bank gagal dari dana tersebut," kata dia.
Halim mengatakan, simpanan dijamin atau tidak sangat bergantung kepada jenis akad yang digunakan untuk simpanan di bank syariah. Misalnya, akad wadiah dijamin karena bank wajib mengembalikan titipan. Simpanan ini dijamin sampai batas tertentu sesuai kriteria yang diterapkan oleh penjamin.
Lalu, simpanan yang berakad mudharabah. Akad ini tidak dijamin karena merupakan produk investasi secara teori. Akan tetapi, lembaga penjamin simpanan bisa menjamin simpanan berakad mudharabah.
" Pada umumnya, yang dijamin hanyalah mudharabah mutlaqah, bukan mudharabah muqayyadah," kata dia. (ism)
Advertisement
Jadi Pengajar di AS, Jusuf Kalla Bahas Akar Konflik Dunia

Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan

BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14

Kalau Sains Penting, Kenapa Terasa Asing?

Sustainability dan Hidup Kita, Pengertian, Prinsip, dan Penerapannya


10 Pengganti Garam yang Bisa Membantu Menurunkan Tekanan Darah

Bahasa Apa yang Digunakan Oleh Orang Sriwijaya Pada Masa Lalu?

Ambruk Lagi Dihantam Sentimen MSCI, IHSG Longsor di Bawah Level 5.000 di Sesi Pembukaan

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%

Gula Tebu vs Sirup Jagung Tinggi Fruktosa, Mana yang Lebih Baik untuk Gula Darah?


Kesepian Bisa Mengurangi Hampir 6 Tahun Hidup Sehat, Pria Lebih Rentan Mengalami Dampaknya