7 Makanan yang Mengandung Zat Besi Lebih Tinggi daripada Daging Merah, Ada Tahu dan Bayam
Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan
Survei Poltracking: Gerindra Jauh di Atas PDIP-Golkar, Bagaimana PSI?
BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14
Bukan Hiu Putih, Ini 4 Hewan Paling Mematikan di Dunia dan Bahayanya bagi Manusia
Kalau Sains Penting, Kenapa Terasa Asing?
4 Tanda Awal Penyakit Jantung pada Perempuan yang Sering Dianggap Sepele
Benarkah Indonesia Saat Ini Sedang Mengalami Industrialisasi Gelar? Lalu Apa Dampaknya?
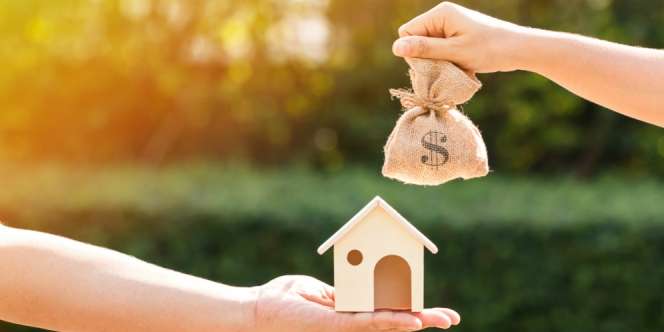
Punya Gaji Rp5 Juta Lebih Baik Digunakan Untuk Mencicil Rumah Atau Mengontrak, Ya, Sahabat Dream? (Foto: Shutterstock/ilustrasi)
Dream – Hunian menjadi salah satu kebutuhan pokok yang harus dipenuhi siapapun. Tapi, bagi mereka yang bergaji pas-pasan di ibu kota, mereka mengalami dilema: mengontrak rumah atau mencicil rumah?
Manakah yang harus dipilih?
Dengan kondisi keuangan yang terbatas, seseorang mungkin hanya bisa mencicil rumah di wilayah yang jauh dari Ibu Kota atau tempat kerjanya lantaran harga rumah di Ibu Kota jelas amat tinggi. Dengan mengontrak, seseorang bisa mendapat hunian yang ada di wilayah strategis, hanya saja rumah yang ditempati tidak jadi hak milik.
Berkaca pada mereka yang bergaji Rp5 juta. Gaji Rp5 juta di Jakarta sejatinya merupakan gaji yang lebih besar ketimbang upah minimum provinsi. Namun, dengan nilai pengeluaran rata-rata per kapita di Jakarta yang sebesar Rp2.257.991 per bulan menurut Badan Pusat Statistik (BPS), gaji Rp5 juta seringkali masih dianggap pas-pasan.
Lantas manakah yang lebih tepat dilakukan bagi seorang bergaji Rp5 juta di Ibu Kota? Mengontrak atau membeli rumah? Berikut tips dari Lifepal.co.id Senin 16 November 2020.
Kamu bisa membeli rumah dan ini adalah ide yang baik untuk dilakukan. Aset rumah ini bisa diwariskan ke anak cucu untuk dijadikan tempat tinggal atau bisnis. Tapi, sebelum membeli rumah, ada tiga hal yang harus diperhatikan.
Pertama, jangan membeli rumah tanpa tujuan. Kebutuhan pokok berupa “ papan” atau hunian memang wajib dipenuhi. Tapi, bukan berarti kamu wajib membeli rumah saat itu juga. Tentukan tujuan mencicil rumah.
Jika untuk tempat tinggal, rumah ini harus ditempati. Rumah kosong yang tak berpenghuni rawan rusak karena kelembabannya tinggi. Kalau untuk investasi, tentukan juga apakah bisa disewakan untuk penghasilan pasif.
![]()
Ke dua, jangan membeli rumah karena nafsu. Membeli rumah dengan kredit memerlukan komitmen untuk jangka waktu yang lama. Perlu kesiapan yang matang dan secara finansial jika memutuskan untuk membeli secara kredit.
Jangan membeli rumah karena dorongan hawa nafsu atau karena khawatir karena orang-orang dengan penghasilan sama seperti kita, atau yang “ usianya” seangkatan dengan kita, sudah berhasil membeli rumah pertama. Jika dana belum tersedia, buatlah target dalam beberapa tahun ke depan untuk membeli rumah.
Ke tiga, pastikan kuat secara finansial jika ingin mengangsur. Kuat secara finansial tidak diukur dari kemampuan seorang membeli rumah secara tunai sekaligus. Hal itu harus mengacu pada nilai rasio-rasio keuangan pribadi orang yang bersangkutan.
Rumah tidaklah murah, dan membeli rumah secara kredit membutuhkan komitmen untuk jangka panjang. Oleh karena itulah, kondisi finansial harus kuat.
Ke empat, cicilan per bulan tak boleh lebih dari 35 persen dari penghasilan. Agar keuangan sehat, usahakan cicilan per bulan untuk KPR maksimal 35 persen per bulan.
Kalau penghasilan bersih Rp5 juta, cicilan per bulan yang bisa dibayar adalah Rp1,75 juta. Usahakan menyediakan dana darurat sebelum memutuskan untuk mengambil KPR.
Jika belum punya kondisi finansial yang kuat dan tinggal di lokasi yang jauh dari tempat kerja, serta perlu hunian tinggal selama setahun lebih, mengontrak menjadi pilihan yang tepat untuk sementara waktu.
Jika ingin mengontrak rumah, ada tiga hal yang harus dipertimbangkan.

Pertama, harus tahu sampai kapan harus mengontrak. Jangan terlalu cepat memutuskan untuk mengontrak sebuah rumah sebelum tahu berapa lama estimasi tinggal di kontrakan dan di tahun berapa akan mulai membeli atau mencicil rumah.
Mengontrak dan mencicil sama-sama akan menciptakan pengeluaran pasif. Tapi, mengontrak takkan disertai dengan penambahan aset. Terlalu lama mengontrak akan menambah penghasilan.
Ke dua, harga sewa kontrakan kurang dari separuh penghasilan setahun. Dengan penghasilan bulanan Rp5 juta, maka jika disetahunkan penghasilan adalah Rp60 juta.
Carilah kontrakan yang biaya sewanya di bawah Rp30 juta per tahun (di bawah setengah dari gaji tahunan). Semakin murah tentunya semakin baik. Patut diketahui bahwa semakin mahal biaya kontrakan makin besar pula pengeluaran bulanan.
Ke tiga, kontrakan tak jauh dari tempat kerja atau aktivitas. Ketika lokasi kontrakan jauh, misalnya 25 km dari tempat aktivitas, uang transportasi yang disiapkan akan semakin besar. Belum lagi kenyamanan akan terganggu.
Kontrakan nyaman dengan harga murah dan sesuai bujet untuk mereka yang bergaji Rp5 juta, cukup banyak di wilayah tertentu di Ibu Kota. Yang pasti, bukan daerah elite. Bagi mereka yang saat ini masih harus bekerja di luar rumah, pastikan saja bahwa jarak antara kontrakan dan tempat kerja tidak lebih dari 20 km.
Advertisement
Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan

BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14

Kalau Sains Penting, Kenapa Terasa Asing?

Sustainability dan Hidup Kita, Pengertian, Prinsip, dan Penerapannya

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%


10 Pengganti Garam yang Bisa Membantu Menurunkan Tekanan Darah

Bahasa Apa yang Digunakan Oleh Orang Sriwijaya Pada Masa Lalu?

Ambruk Lagi Dihantam Sentimen MSCI, IHSG Longsor di Bawah Level 5.000 di Sesi Pembukaan

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%

7 Makanan yang Mengandung Zat Besi Lebih Tinggi daripada Daging Merah, Ada Tahu dan Bayam

Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan

Survei Poltracking: Gerindra Jauh di Atas PDIP-Golkar, Bagaimana PSI?