KPR Syariah tak mengenakan bunga karena termasuk riba.
Dream - Usai menikah dan memiliki anak, momen paling membahagiakan bagi pasangan suami istri baru adalah tinggal di rumah milik sendiri. Babak baru kehidupan sebagai sebuah keluarga rasanya baru saja dimulai.
Memiliki rumah memang tak harus menunggu menikah. Kini banyak generasi muda sudah tinggal di rumah sendiri meski belum menikah.
Rumah baru atau seken, besar atau kecil adalah surga bagi penghuninya. Di tempat inilah semua kebahagian lahir bersama. Tak heran banyak pasangan berusaha memiliki rumah.
Ragam cara ditempuh masyarakat untuk biasa memiliki rumah. Salah satu yang paling sering dilakukan adalah mengajukan Kredit Pemilikan Rumah (KPR) melalui bank konvensional atau bank syariah.
KPR memang menjadi penolong bagi masyarakat yang hanya memiliki dana untuk pembayaran uang muka. Dengan memperoleh KPR, nasabah hanya diwajibkan membayar cicilan.
Sayangnya, masih banyak nasabah pemilik KPR belum memahami konsep bunga yang dikenakan saat masa floating. Pada masa ini, tingkat bunga diberikan mengacu kondisi pasar yang kerap kali tak jelas.
Beda Floating dan Fixed
Biasanya periode floating ini mulai berlaku setelah nasabah menjalani masa kredit selama 2-3 tahun pertama. Alhasil, mereka akan terkejut ketika melihat tagihan cicilan KPR di masa floating.
Bayangkan saja. Jika selama 2-3 tahun mereka hanya membayar bunga 7-8 persen, di masa floating bisa naik drastis sampai 12-13 persen. Bahkan ada yang lebih tinggi lagi.
Belum lagi ketenangan hati yang terusik karena muslim dilarang menggunakan transaksi dengan pengenaan bunga karena termasuk riba.
Untuk mereka yang suka kepastian dan ingin hati tenang tenang, pinjaman KPR Syariah biasanya jadi jawabannya. Beda dengan konvensional, Bank Syariah sudah menetapkan margin yang takkan berubah meski kondisi pasar sedang tak menentu.
Makin melegakan karena bank syariah biasanya memberikan margin ringan di awal-awal tahun.
Cara Hijrah ke KPR Syariah
Kamu yang sudah terlanjur membeli rumah dengan KPR konvensional tak perlu berkecil hati. Kamu bisa berhijrah dengan memindahkan KPR itu ke bank syariah.
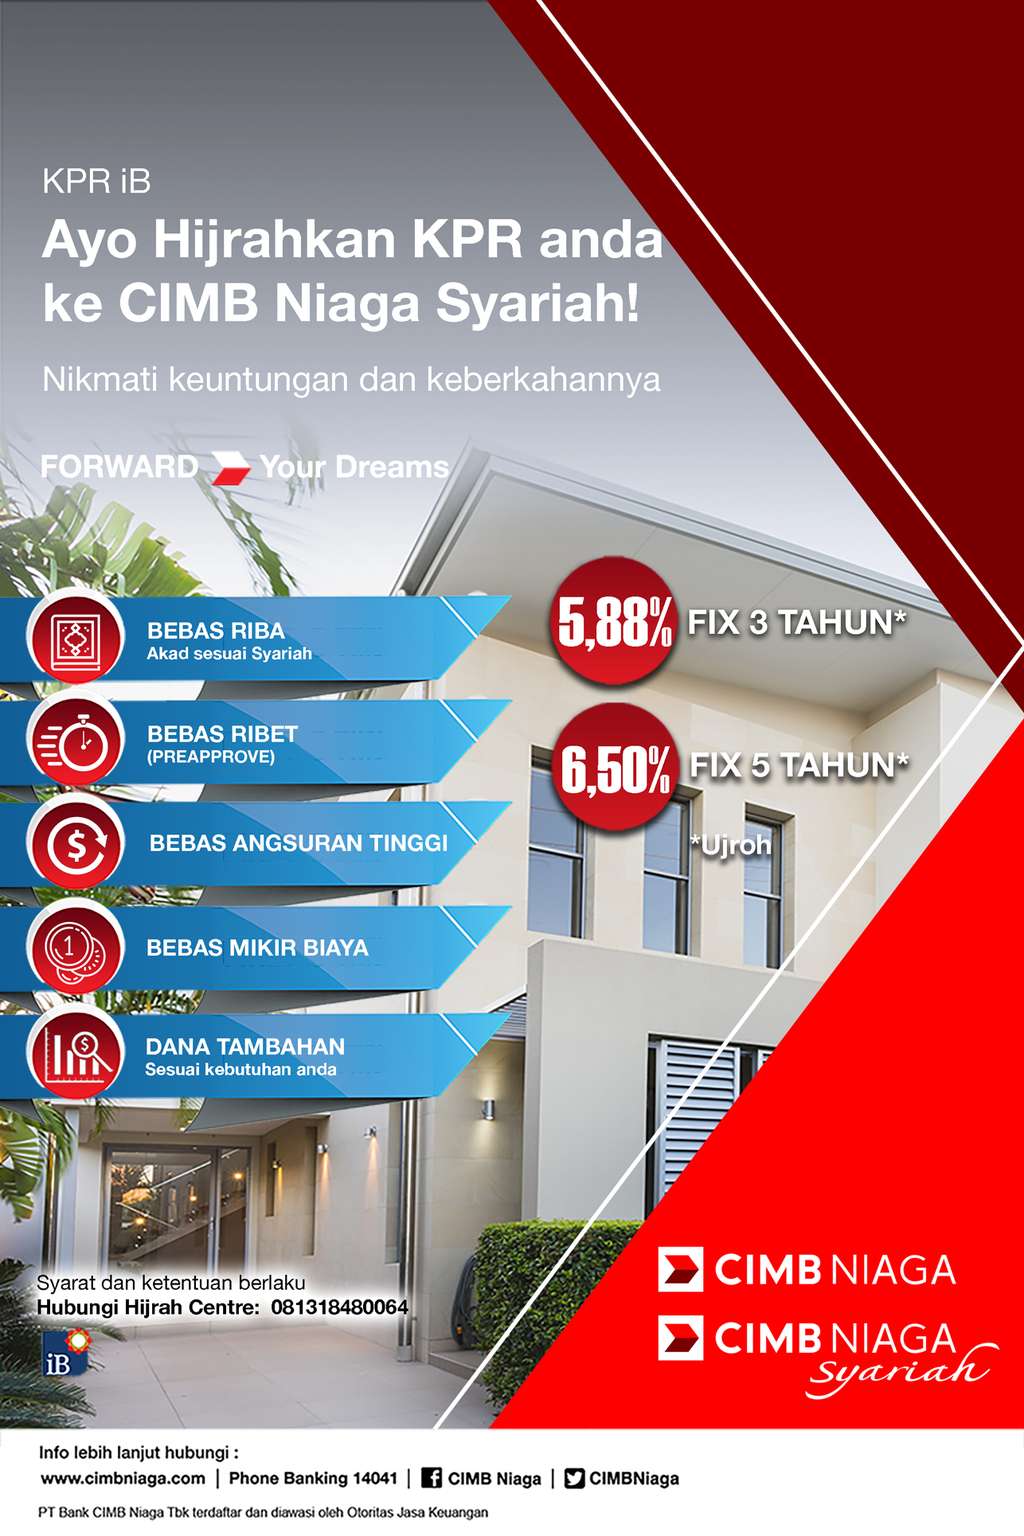
Memindahkan KPR ke KPR syariah sebetulnya tak terlalu sulit. Salah satunya CIMB Niaga Syariah yang mengajak nasabah untuk berhijrah ke KPR iB CIMB Niaga Syariah. Proses pemindahan tak seribet yang dibayangkan.
Dengan hijrah ke KPR iB, nasabah akan kembali menikmati margin ringan seperti masa fixed di bank sebelumnya. KPR iB CIMB Niaga Syariah salah satunya memberikan margin tetap 6,75 persen selama tiga tahun pertama atau 7,25 persen untuk lima tahun.
Setelah masa margin ringan ini selesai, nasabah Bank Syariah juga tak perlu cemas cicilannya meningkat tajam. Berbeda dari bank konvensional, bank syariah sudah menetapkan margin masa floating sedari awal. Acuan yang digunakan adalah SBIR + 5 persen.
Sebagai contoh, jika SBIR saat ini 5,25 persen, prediksi margin selama masa floating adalah 10,25 persen. Lebih rendah dari rata-rata bunga bank konvensional.
Yang pasti, pinjaman KPR Syariah memberi garansi bebas riba. Dengan akad MMQ dan Murabahah, nasabah mendapat ketenangan dan kenyamaan menjalani masa pembayaran cicilan sampai selesai.
Untuk kamu yang tak punya dana cukup untuk biaya pemindahan ke KPR Syariah, CIMB Niaga Syarih memberikan fasilitas pembayaran biaya dari hasil pencairan dana tambahan (Top up). Bahkan kamu bisa mendapatkan fasilitas tambahan dana top up sesuai kebutuhan.
Nah, Sahabat Dream yang penasaran dengan KPR Syariah atau ingin hijrah ke KPR Syariah, ajukan pertanyaan kamu di sini. Lima orang penanya terbaik akan mendapatkan hadiah dengan total Rp3 juta dari CIMB Niaga Syariah.