4 Tanda Awal Penyakit Jantung pada Perempuan yang Sering Dianggap Sepele
Benarkah Indonesia Saat Ini Sedang Mengalami Industrialisasi Gelar? Lalu Apa Dampaknya?
Ada Bukti DPR Tak Pernah Bahas Pasal 18 Ayat 3 PKPU
Dua Survei, Dua Wajah Kepuasan pada Pemerintah
Sustainability dan Hidup Kita, Pengertian, Prinsip, dan Penerapannya
AXIS Nation Cup 2026 Hadirkan Grand Final Futsal Pelajar, Laga Para Juara dengan Panggung Musik di Istora Senayan
Anak Ditinggal Sendirian saat Masih Kecil, Di Mana Batas Kebebasan dalam Pola Asuh?
Benarkah Sarden Kalengan Bukan Makanan Olahan? Ini Penjelasannya
Foto: Ilustrasi/Shutterstock
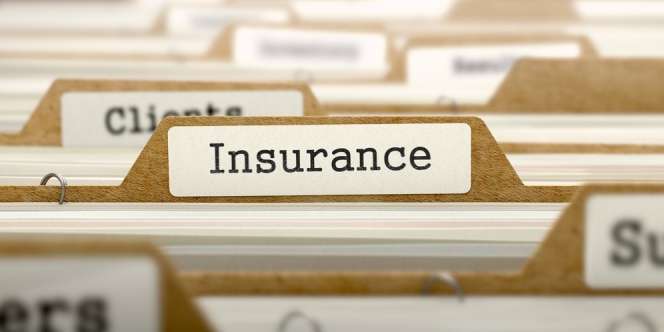
Dream - Sahabat Dream pernah mendapat telepon dari seorang sales marketing yang menawarkan produk asuransi? Mungkin kebanyakan dari kita akan menolak tawaran tersebut karena merasa sudah memiliki asuransi yang disediakan kantor dan BPJS Kesehatan.
Namun ada kalanya kita menjadi bimbang ketika sales tersebut terus membujuk kita memiliki kartu asuransi tambahan. Mereka kebanyakan tetap kukuh menjual produknya karena fasilitas tunjangan yang lebih besar dari polis yang dimiliki.
Perencana keuangan sekaligus Co-Founder dari Sipundi.id, M. Kharisma, mengaku masih sering menemukan kasus dimana pekerja masih harus menanggung beban untuk dapat membiayai risiko atas kesehatan yang terjadi. Biasanya itu terjadi karena fasilitas kesehatan dari kantor juga sudah ditentukan limit atau plafonnya.
Pengetahuan soal plafon ini seringkali terabaikan sehingga banyak pegawai yang merasa aman bekerja apabila terkena risiko sakit.
Salah satu langkah untuk mensiasati hal tersebut adalah dengan opsi mengambil perlindungan (asuransi) tambahan dari luar kantor.
Secara sifatnya, ada dua jenis proteksi yang harus dievaluasi oleh pekerja untuk mengetahui apakah mereka memang sudah memiliki kesesuaian antara fasilitas perlindungan dengan kebutuhan individunya.Yang pertama adalah asuransi kesehatan dan selanjutnya adalah asuransi jiwa.
Nah berikut adalah empat pertimbangan apakah kamu membutuhkan asuransi tambahan atau tidak:
Baik dalam asuransi jiwa maupun kesehatan, keduanya memiliki komponen Uang Pertanggungan (UP) yang menjadi nilai jual dari sebuah produk asuransi.
Menurut Kharisma, untuk asuransi jiwa terutama di kota besar, secara umum penghasilan yang ada menuntut kita untuk bisa memiliki Uang Pertanggung hingga lebih dari 1 miliar rupiah.
" Apakah kantor memberikan sejumlah itu apabila ada risiko kematian atas diri tertanggung? Rasanya sih tidak,” kata Kharisma dalam keterangan tertulis yang diterima Redaksi Dream baru-baru ini..
Jika berada dalam posisi tersebut, Kharisma menyarankan pekerja mencari asuransi tambahan untuk menutupi selisihnya dari yang ditanggung kantor.
Sementara untuk menentukan pelu tidaknya asuransi kesehatan, pegawai bisa melihat dari harga rawat inap per-malam di suatu Rumah Sakit yang disediakan perusahaan.
Pekerja bisa melakukan observasi sederhana berapa harga rumah sakit langgananmu untuk rawat inap per-malam nya dengan kelas yang juga sesuai dengan preferensimu.
Apabila ternyata dari kantor masih kurang, maka pekerja bisa mencari proteksi tambahan yang dapat memiliki skema Coordination of Benefit (CoB) atas selisih yang ternyata tidak tercover tersebut.
Tentu kita sudah memahami bahwa asuransi kesehatan dari kantor tidak dapat melindungi risiko dengan jumlah penerima manfaat yang juga sesuai kondisi keluarga kita. Contohnya, banyak pemberi kerja yang membatasi perlindungan ke jumlah anggota keluarga (anak) maksimal di tiga orang saja.
Sebagai konsekuensi, apabila pekerja memiliki anak lebih dari batas yang ditanggung, maka selebihnya adalah tanggungan pribadi.
Kalau sudah seperti itu, maka karyawan sebaiknya memiliki asuransi tambahan untuk melindungi risiko dari anak yang tidak terlindungi.
Kasus ini tidak menyangkut ke asuransi jiwa, mengingat anak tidak diperlukan untuk memiliki jenis perlindungan jiwa, maka karyawan bisa fokus untuk mencari asuransi jenis kesehatan (stand alone) saja untuk anak.
Saat ini sudah tersedia beberapa perusahaan asuransi yang menyediakan layanan tambahan seperti untuk home visit, layanan ambulans, dan yang terbaru semisal fasilitas paket ISOMAN untuk penyintas Covid-19.
Ini tentu jadi beberapa poin penting yang bisa kita manfaatkan sebagai bagian dari layanan tambahan atas asuransi yang dimiliki.
Kamu bisa mulai dengan membandingkan premi yang ditawarkan dengan jenis manfaat yang diberikan agar kamu benar-benar memiliki ketenangan pikiran jika terjadi risiko kesehatan di kemudian hari.
Jika sudah mengetahui kebutuhan tambahan berasuransi, ini adalah faktor yang paling penting agar kamu bisa memastikan kelancaran dan kelangsungan asuransimu.
Selain memilih perusahaan asuransi yang memiliki kemudahan dalam pembayaran premi sesuai kondisi, tentu tidak ada salahnya menyisihkan sebagian kebutuhan konsumsi kalian saat ini untuk memiliki perlindungan yang maksimal.
FWD Insurance memiliki beragam pilihan asuransi dan sedang mengadakan program undian berhadiah #ProteksiON Lucky Draw dengan membeli salah satu atau lebih dari sepuluh produk asuransi proteksi dari FWD Insurance yang khusus ditawarkan! Pemegang polis berkesempatan memenangkan hadiah seperti mobil Toyota Raize, sepeda Brompton, iPhone 12 Pro Max, iPad dan paket liburan.
Advertisement
Sustainability dan Hidup Kita, Pengertian, Prinsip, dan Penerapannya

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%

Ambruk Lagi Dihantam Sentimen MSCI, IHSG Longsor di Bawah Level 5.000 di Sesi Pembukaan

Dua Petani Indonesia Masuk Daftar 100 Pahlawan Perempuan FAO

Sepucuk Surat MSCI Bikin Rontok Bursa Saham RI


10 Pengganti Garam yang Bisa Membantu Menurunkan Tekanan Darah

Bahasa Apa yang Digunakan Oleh Orang Sriwijaya Pada Masa Lalu?

Ambruk Lagi Dihantam Sentimen MSCI, IHSG Longsor di Bawah Level 5.000 di Sesi Pembukaan

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%

4 Tanda Awal Penyakit Jantung pada Perempuan yang Sering Dianggap Sepele

Benarkah Indonesia Saat Ini Sedang Mengalami Industrialisasi Gelar? Lalu Apa Dampaknya?