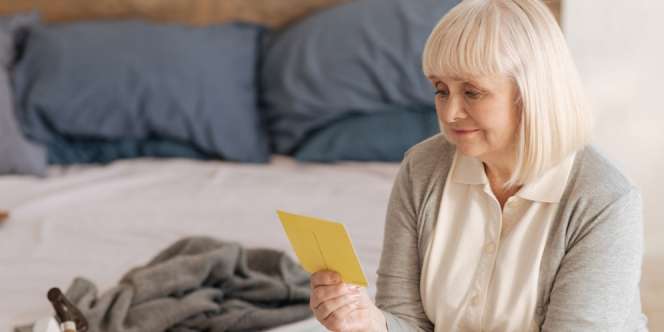
Tak jarang wanita yang kembali `melajang`, kesusahan untuk mengatur uang.
Dream – Wanita harus mempelajari kemampuan mengelola uang. Mereka akan memerlukan keterampilan ini ketika terjadi sesuatu peristiwa yang tidak terduga, misalnya perceraian atau kematian sang suami.
Ditinggal suami tentu membuat tanggung jawab mengurus keluarga beralih. Dengan pengetahuan mengelola keuangan kamu tentu takkan morat-marit setelah kembali hidup " sendiri" .
“ Ketika pengetahuan tumbuh, kepercayaan diri akan keuangan mereka bertambah,” kata Practise Manager ANZ Financial Planning, Julia Buckleton, dikutip dari ANZ Women, Jumat 26 Januari 2018.
Buckleton mengatakan wanita bukannya tidak becus mengelola keuangan, tetapi tidak punya pengetahuan cara mengatur uang. “ Ini berarti mereka mengambil keputusan keuangan dengan orang lain dan sekarang mereka menentukanya untuk diri sendiri,” kata dia.
Dia mengatakan ada tiga cara untuk mengatur keuangan. Yang pertama, wanita harus mulai dari kebutuhan yang medesak. Perempuan harus menentukan prioritas keuangan, misalnya biaya pendidikan anak. Pastikan kebutuhan mendesak berada di urutan teratas pengaturan keuangan.
Kedua, kuasai arus kas keuangan pribadi. Setelah menjanda karena ditinggal mati suami atau bercerai, tak jarang wanita ini kaya secara aset, tapi miskin untuk uang tunai. Kekurangan uang cash ini akan membuat mereka sulit untuk membangun hidup kembali dan mencapai tujuan finansial.
Ketika situasinya seperti ini, lebih baik belajar untuk memahami arus kas keuangan, baik dari pendapatan maupun pengeluaran. Di beberapa kasus, wanita akan memerlukan penjualan aset untuk kebutuhan sehari-hari atau menginvestasikan untuk pendapatan masa depan.
“ Yang terpenting, ingat-ingat harus mengambil tindakan keuangan dan mencari saran secepat mungkin. Seorang pakar keuangan bisa membantu Anda untuk memecahkan masalah ini,” kata dia.
Yang ketiga, pahami profil risiko. Keinginan berinvestasi demi masa depan tentu ada. Tapi, kata Buckleton, alangkah baiknya perempuan mengetahui profil risiko. Jika memerlukan banyak uang dalam waktu dekat, lebih baik memilih investasi jangka pendek. Jika punya kelebihan uang, taka ada salahnya untuk melirik instrumen investas jangka panjang. Hitung-hitung untuk persiapan pensiun.
Selamat mencoba!