Gula Tebu vs Sirup Jagung Tinggi Fruktosa, Mana yang Lebih Baik untuk Gula Darah?
Jadi Pengajar di AS, Jusuf Kalla Bahas Akar Konflik Dunia
Kesepian Bisa Mengurangi Hampir 6 Tahun Hidup Sehat, Pria Lebih Rentan Mengalami Dampaknya
7 Makanan yang Mengandung Zat Besi Lebih Tinggi daripada Daging Merah, Ada Tahu dan Bayam
Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan
Survei Poltracking: Gerindra Jauh di Atas PDIP-Golkar, Bagaimana PSI?
BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14
Bukan Hiu Putih, Ini 4 Hewan Paling Mematikan di Dunia dan Bahayanya bagi Manusia
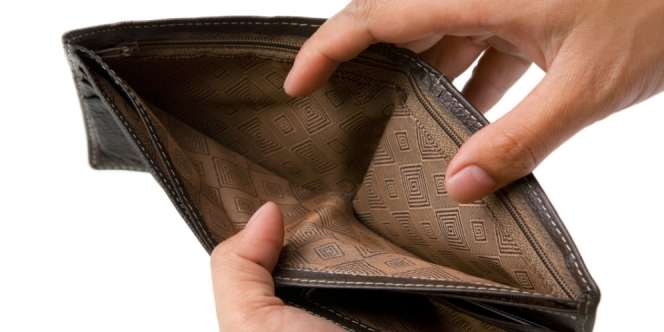
Banyaknya Pinjaman Yang Diambil Nasabah Lembaga Keuangan Mikro Menyebabkan Mereka Terlilit Utang.
Dream – Banyak lembaga keuangan mikro yang menawarkan pinjaman dengan proses yang mudah. Hal ini mendorong nasabah mengambil pinjaman berganda.
Banyaknya pinjaman ini membuat nasabah kesulitan untuk membayar utang.
Perkumpulan Akses Keuangan Indonesia (Pakindo) dalam studi berjudul “ Studi Pinjaman Berlebih di Indonesia: Mengapa Nasabah Mikro Mengambil Banyak Pinjaman” menemukan bahwa 54 persen nasabah di lembaga keuangan mikro memiliki tiga jenis pinjaman dan 86 persen dari mereka meminjam untuk keperluan usaha.
“ Namun, hampir 60 persen nasabah sulit mengelola arus kas untuk memenuhi kewajiban pembayaran angsuran pinjaman,” kata Ketua Umum Pakindo, Slamet Riyadi, di Jakarta, dilansir dalam keterangan tertulis yang diterima Dream, Kamis 6 Oktober 2016.
Slamet mengatakan pertumbuhan lembaga keuangan mikro yang pesat bisa mengarah kepada suplai pinjaman yang tinggi dan mendorong nasabah untuk mengambil lebih dari satu pinjaman.
Di negara-negara seperti India, Meksiko, Nikaragua, dan Kamboja, penetrasi lembaga keuangan mikronya terlalu tinggi sehingga bisa mengakibatkan kredit macet secara massal.
“ Penetrasi yang terlampau pesat dari kredit mikro, dapat mendorong ketidakmampuan bayar dan krisis keuangan bagi lembaga keuangan. Di daerah yang kami teliti, pertumbuhan portofolio pinjaman bruto dari lembaga keuangan mencapai 140 persen per tahun dan pertumbuhan nasabah hingga 97 persen,” kata dia.
Slamet melanjutkan mekanisme berbagi informasi pinjaman, seperti biro kredit pun menjadi penting. Keberadaan biro ini bisa meningkatkan kualitas informasi pinjaman nasabah dan mengurangi risiko kredit macet.
“ Hal ini sejalan dengan prinsip keuangan yang bertanggung jawab,” kata dia.(Sah)
Advertisement
Jadi Pengajar di AS, Jusuf Kalla Bahas Akar Konflik Dunia

Sentuh Level 5.000, IHSG Mulai Berusaha Bangkit Usai Dibuka Melemah di Sesi Pembukaan

BEI Sesuaikan Lagi Aturan Batasan ARB untuk Saham Harga Rp11-Rp14

Kalau Sains Penting, Kenapa Terasa Asing?

Sustainability dan Hidup Kita, Pengertian, Prinsip, dan Penerapannya


10 Pengganti Garam yang Bisa Membantu Menurunkan Tekanan Darah

Bahasa Apa yang Digunakan Oleh Orang Sriwijaya Pada Masa Lalu?

Ambruk Lagi Dihantam Sentimen MSCI, IHSG Longsor di Bawah Level 5.000 di Sesi Pembukaan

Antisipasi Efek Pengumuman MSCI, Otoritas Bursa Pangkas Aturan Batas Bawah Auto Rejection jadi 7%

Gula Tebu vs Sirup Jagung Tinggi Fruktosa, Mana yang Lebih Baik untuk Gula Darah?


Kesepian Bisa Mengurangi Hampir 6 Tahun Hidup Sehat, Pria Lebih Rentan Mengalami Dampaknya