Mengapa Presiden Tidak Boleh Bekerja Berdasarkan Kehendak Pribadi?
Belajar dari SBY, Begini Cara Ubah Janji Kampanye Menjadi Program Nyata Pemerintahan
Kalau Sains Penting, Kenapa Terasa Asing?
Benarkah Indonesia Saat Ini Sedang Mengalami Industrialisasi Gelar? Lalu Apa Dampaknya?
Kalau Semua Informasi Ada di Socmed, Apa Alasan Kita Membaca?
Bisa Nggak Wahyu Ningsih Jadi CEO Microsoft?
Jika Guru Digaji Lebih Layak, Apakah Kualitas Pendidikan Indonesia Akan Meningkat?
Dunia Endgame Gita Wirjawan
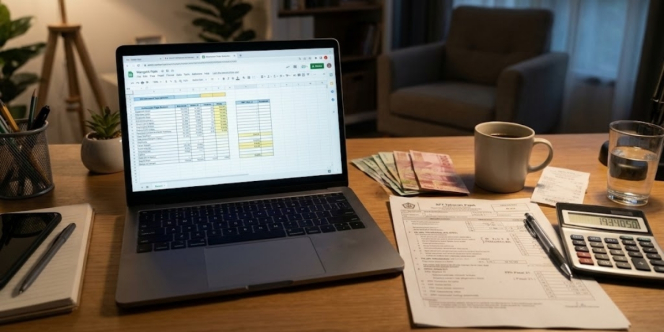
© Gemini Generated Image
Pada dasarnya, orang yang tinggal dan bekerja dari Indonesia tetap memiliki kewajiban perpajakan di Indonesia.
DREAM.CO.ID - Bayangkan seseorang tinggal di sebuah desa di Pacitan, tetapi bekerja untuk perusahaan yang berkantor di Singapura, Australia, Amerika Serikat, atau Eropa. Setiap hari ia bekerja menggunakan laptop dari rumah, mengikuti rapat secara daring, dan menerima pembayaran dalam mata uang asing. Tidak ada kewajiban datang ke kantor, tidak perlu pindah negara, dan penghasilannya bahkan mungkin lebih besar dibandingkan pekerjaan serupa di perusahaan lokal.
Fenomena bekerja jarak jauh atau remote working lintas negara membuka peluang bagi masyarakat Indonesia untuk memperoleh penghasilan dari pasar kerja global tanpa harus meninggalkan kampung halaman. Namun, persoalan pajak sering kali menjadi pertanyaan berikutnya. Apakah gaji dari perusahaan luar negeri tetap dikenai pajak di Indonesia? Apakah ada pajak khusus untuk pekerja remote? Bagaimana jika perusahaan tempat bekerja tidak memotong pajak?
Pada dasarnya, orang yang tinggal dan bekerja dari Indonesia tetap memiliki kewajiban perpajakan di Indonesia. Negara tempat perusahaan berkantor tidak otomatis menjadi penentu negara tempat pekerja harus membayar pajak.
Ketentuan perpajakan Indonesia tidak hanya melihat kewarganegaraan seseorang, tetapi juga tempat tinggal dan keberadaannya secara fisik.
Berdasarkan Peraturan Direktur Jenderal Pajak Nomor PER-23/PJ/2025, seseorang dapat dikategorikan sebagai subjek pajak dalam negeri apabila bertempat tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, atau berada di Indonesia dalam suatu tahun pajak dengan niat untuk menetap.
Artinya, seseorang yang tinggal di kampung halaman di Indonesia dan bekerja untuk perusahaan asing tetap termasuk subjek pajak dalam negeri. Bahkan, status sebagai subjek pajak dalam negeri tidak semata-mata ditentukan oleh lamanya seseorang berada di Indonesia. Faktor tempat tinggal dan pusat kegiatan pribadi, sosial, ekonomi, serta keuangan juga diperhitungkan.
Konsekuensinya, penghasilan yang diterima dari luar negeri tetap harus diperhitungkan dalam kewajiban pajak di Indonesia. Direktorat Jenderal Pajak (DJP) menjelaskan bahwa objek Pajak Penghasilan mencakup tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak, baik yang berasal dari Indonesia maupun luar Indonesia.
Dengan demikian, menerima gaji dalam dolar AS, euro, atau dolar Singapura tidak membuat penghasilan tersebut otomatis bebas pajak. Hal yang sama berlaku apabila pembayaran masuk ke rekening bank luar negeri.
Jika seseorang bekerja sebagai karyawan tetap perusahaan asing, penghasilannya pada prinsipnya masuk kategori penghasilan sehubungan dengan pekerjaan yang dikenai Pajak Penghasilan Pasal 21.
PPh Pasal 21 merupakan pajak atas gaji, upah, tunjangan, bonus, dan pembayaran lain yang diterima seseorang karena hubungan pekerjaan. Ketentuan pemotongannya antara lain diatur dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023.
Dalam sistem yang lazim berlaku di Indonesia, perusahaan sebagai pemberi kerja memotong PPh 21 dari gaji karyawan, menyetorkannya kepada negara, dan memberikan bukti potong kepada pekerja.
Persoalannya, perusahaan asing yang tidak memiliki cabang atau perwakilan di Indonesia belum tentu menjalankan administrasi pemotongan pajak seperti perusahaan domestik. Akibatnya, pekerja bisa menerima gaji secara utuh tanpa ada pemotongan PPh 21.
Namun, tidak adanya pemotongan pajak bukan berarti penghasilannya bebas dari kewajiban perpajakan.
DJP menjelaskan bahwa orang pribadi dalam negeri yang menerima penghasilan pekerjaan dari badan yang tidak melakukan pemotongan PPh Pasal 21 wajib menghitung dan membayar sendiri pajak penghasilan yang terutang dalam tahun berjalan. Ketentuan ini juga dijelaskan dalam pembahasan DJP mengenai penghasilan ekspatriat yang sebagian gajinya dibayarkan langsung oleh kantor pusat di luar negeri.
Artinya, pekerja remote perlu memastikan apakah perusahaan telah melakukan pemotongan pajak yang sesuai dengan ketentuan Indonesia. Jika belum, kewajiban penghitungan dan pembayaran pajaknya perlu dipenuhi sendiri.
Tarif PPh orang pribadi menggunakan sistem progresif berdasarkan penghasilan kena pajak tahunan. Lapisan tarifnya adalah 5 persen untuk penghasilan kena pajak sampai Rp60 juta, 15 persen untuk bagian di atas Rp60 juta hingga Rp250 juta, 25 persen untuk bagian di atas Rp250 juta hingga Rp500 juta, 30 persen untuk bagian di atas Rp500 juta hingga Rp5 miliar, serta 35 persen untuk bagian di atas Rp5 miliar.
Sebelum menghitung pajak, penghasilan neto dikurangi dengan Penghasilan Tidak Kena Pajak (PTKP). Besaran PTKP dasar adalah Rp54 juta setahun untuk wajib pajak orang pribadi, dengan tambahan sesuai status perkawinan dan jumlah tanggungan yang memenuhi ketentuan.
Situasinya berbeda apabila seseorang tidak berstatus karyawan, melainkan bekerja sebagai freelancer atau kontraktor independen untuk perusahaan luar negeri.
Misalnya, seorang desainer grafis di Malang menerima proyek dari perusahaan Australia. Ia membuat desain berdasarkan kontrak, mengirimkan tagihan atau invoice setiap bulan, dan tidak terikat hubungan kerja sebagai pegawai tetap. Contoh lain adalah penerjemah, penulis, programmer, konsultan, maupun tenaga pemasaran digital yang memberikan jasa kepada klien asing.
Dalam perpajakan Indonesia, penghasilan seperti ini dapat dikategorikan sebagai penghasilan dari pekerjaan bebas. DJP menjelaskan bahwa pekerjaan bebas merupakan pekerjaan yang dilakukan seseorang dengan keahlian tertentu untuk memperoleh penghasilan tanpa terikat hubungan kerja.
Wajib pajak orang pribadi yang menjalankan pekerjaan bebas dan memiliki penghasilan bruto tidak lebih dari Rp4,8 miliar setahun dapat menggunakan Norma Penghitungan Penghasilan Neto (NPPN), sepanjang memenuhi persyaratan dan menyampaikan pemberitahuan kepada DJP dalam tiga bulan pertama tahun pajak.
NPPN merupakan metode penghitungan penghasilan neto berdasarkan persentase norma yang ditetapkan DJP. Dengan cara ini, pekerja tidak harus menghitung setiap pengeluaran usaha seperti dalam pembukuan penuh, tetapi tetap wajib melakukan pencatatan.
Penghasilan neto yang diperoleh melalui NPPN kemudian dikurangi PTKP untuk mendapatkan penghasilan kena pajak. Setelah itu, pajak dihitung menggunakan tarif progresif PPh orang pribadi.
Untuk tahun pajak 2026, pemberitahuan penggunaan NPPN harus disampaikan paling lambat 31 Maret 2026 melalui Coretax DJP. Jika tidak memenuhi ketentuan atau tidak menyampaikan pemberitahuan tepat waktu, wajib pajak dapat diwajibkan menggunakan pembukuan.
Selain Pajak Penghasilan, ada kemungkinan kewajiban Pajak Pertambahan Nilai (PPN), terutama bagi pekerja yang berstatus kontraktor independen atau penyedia jasa.
Namun, tidak setiap orang yang bekerja untuk perusahaan luar negeri otomatis harus memungut PPN. PPN perlu dibedakan dari pajak atas gaji karyawan.
Dalam sistem perpajakan Indonesia, ekspor Jasa Kena Pajak dapat dikenai PPN dengan tarif 0 persen. Ketentuan ini diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024, khususnya Pasal 278 hingga Pasal 282.
Fasilitas tarif 0 persen berlaku untuk jenis jasa tertentu yang hasilnya dimanfaatkan di luar wilayah pabean Indonesia. Jenisnya antara lain jasa teknologi dan informasi, penelitian dan pengembangan, konsultansi bisnis dan manajemen, pemasaran, desain, akuntansi, audit, serta sejumlah jasa profesional lainnya.
Ada persyaratan yang harus dipenuhi. Penyerahan jasa harus didasarkan pada perjanjian tertulis yang menjelaskan jenis jasa, rincian kegiatan, dan nilai penyerahannya. Selain itu, harus terdapat pembayaran yang disertai bukti pembayaran sah dari penerima jasa di luar negeri.
Ketentuan tersebut terutama relevan bagi penyedia jasa yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Karena itu, seorang freelancer yang bekerja untuk klien asing perlu memeriksa apakah jenis pekerjaan dan skema kontraknya memenuhi kriteria ekspor jasa kena pajak. Tidak cukup hanya karena kliennya berasal dari luar negeri untuk otomatis mendapatkan tarif PPN 0 persen.
Persoalan lain yang mungkin muncul adalah pajak berganda. Misalnya, perusahaan asing sudah memotong pajak penghasilan dari gaji pekerja, sementara Indonesia juga mewajibkan pekerja tersebut melaporkan penghasilannya.
Indonesia memiliki mekanisme kredit pajak luar negeri melalui PPh Pasal 24. Pajak penghasilan yang telah dibayar atau terutang di luar negeri atas penghasilan luar negeri dapat diperhitungkan sebagai pengurang pajak terutang di Indonesia, sepanjang memenuhi persyaratan dan batas maksimum pengkreditan.
Selain itu, Indonesia mempunyai perjanjian penghindaran pajak berganda atau Persetujuan Penghindaran Pajak Berganda (P3B) dengan sejumlah negara. Perjanjian ini mengatur pembagian hak pemajakan antara Indonesia dan negara mitra.
Namun, pengkreditan pajak luar negeri tidak otomatis berlaku untuk semua potongan yang dilakukan perusahaan. Status penghasilan, tempat pekerjaan secara fisik dilakukan, ketentuan perjanjian pajak, dan bukti pembayaran pajak perlu diperiksa terlebih dahulu.
Pekerja sebaiknya meminta bukti pemotongan pajak dari perusahaan asing agar dapat memastikan apakah pajak yang telah dibayarkan dapat dikreditkan atau justru perlu diklarifikasi kepada otoritas pajak negara tersebut.
Satu hal yang sering terlewat adalah kewajiban melaporkan seluruh penghasilan dalam Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan Orang Pribadi. Pekerja remote tetap perlu melaporkan gaji, bonus, tunjangan, atau penghasilan pekerjaan bebas yang diterima selama satu tahun pajak. Jika penghasilannya diterima dalam mata uang asing, nilainya perlu dikonversikan ke rupiah sesuai ketentuan perpajakan.
Jika tidak ada pemotongan pajak oleh perusahaan, pekerja perlu menghitung sendiri pajak terutang dan membayar kekurangannya. Dalam kondisi tertentu, dapat pula timbul kewajiban membayar angsuran PPh Pasal 25 pada tahun berjalan.
Karena itu, penting menyimpan kontrak kerja, invoice, bukti transfer, slip gaji, dan dokumen pemotongan pajak dari luar negeri. Semua dokumen tersebut dapat membantu proses penghitungan dan pelaporan pajak.
Bekerja dari kampung halaman untuk perusahaan di luar negeri memang menawarkan peluang ekonomi yang menarik. Seseorang bisa memperoleh penghasilan berdasarkan standar pasar global tanpa harus berpindah tempat tinggal. Namun, keuntungan tersebut tetap disertai kewajiban sebagai wajib pajak di Indonesia.
Lokasi kantor perusahaan boleh berada ribuan kilometer dari rumah, tetapi selama pekerja masih menjadi subjek pajak dalam negeri, penghasilannya tetap harus diperhitungkan sesuai ketentuan perpajakan Indonesia.