Kamis, 5 November 2026 Cari
Ekonomi

Ramai Pajak Pembalut hingga Warteg: Apa Itu PPN, Mengapa Tarif Efektifnya 11 Persen, dan Apa Bedanya dengan Pajak Lainnya?

Kamis, 5 November 2026 06:00
Ramai Pajak Pembalut hingga Warteg: Apa Itu PPN, Mengapa Tarif Efektifnya 11 Persen, dan Apa Bedanya dengan Pajak Lainnya?

© Gemini Generated Image

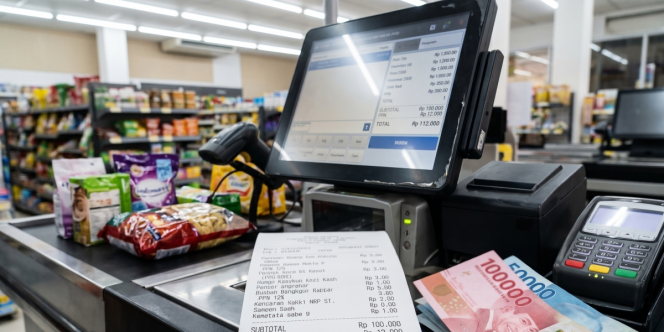
PPN adalah pajak yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. ajak ini termasuk pajak tidak langsung.

DREAM.CO.ID - Belakangan ini, pembicaraan mengenai pajak kembali ramai. Pembalut perempuan menjadi sorotan setelah Direktorat Jenderal Pajak (DJP) menegaskan bahwa produk tersebut masih dikenai Pajak Pertambahan Nilai (PPN). Di saat yang sama, masyarakat juga memperbincangkan kemungkinan warteg, tukang cukur, hingga tukang pijat dikenai pajak. Padahal, tidak semua pungutan tersebut merupakan PPN.

Perbedaan itu penting karena Indonesia menerapkan beberapa jenis pajak dengan objek dan mekanisme yang berlainan. PPN dikenakan atas konsumsi barang dan jasa tertentu, sementara makanan yang disajikan di warteg dapat menjadi objek pajak daerah. Penghasilan pemilik usaha, di sisi lain, dapat menjadi objek Pajak Penghasilan (PPh).

Lalu, apa sebenarnya PPN? Mengapa tarifnya disebut 12 persen, tetapi beban yang dibayar masyarakat untuk sebagian besar barang nonmewah masih setara dengan 11 persen? Bagaimana pula perbandingannya dengan negara lain?

1 dari 6 halaman

Apa Itu PPN dan Bagaimana Cara Kerjanya?

PPN adalah pajak yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. Pajak ini termasuk pajak tidak langsung. Artinya, pihak yang memungut dan menyetorkannya kepada negara adalah pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), sedangkan beban akhirnya pada umumnya ditanggung konsumen.

PPN disebut sebagai pajak pertambahan nilai karena pemungutannya berlangsung dalam rantai produksi dan distribusi. Misalnya, produsen membeli bahan baku, mengolahnya menjadi barang jadi, kemudian menjualnya kepada distributor dan toko. Pada setiap tahap transaksi yang memenuhi ketentuan, terdapat penghitungan PPN.

Namun, pengusaha berstatus PKP dapat mengkreditkan PPN yang dibayar saat membeli bahan baku atau barang dari pemasok (pajak masukan) terhadap PPN yang dipungut ketika menjual produk (pajak keluaran). Mekanisme ini mencegah pajak terus menumpuk pada keseluruhan nilai transaksi.

Konsumen akhir pada umumnya tidak dapat mengkreditkan pajak tersebut. Karena itu, PPN yang tercantum dalam harga atau tagihan menjadi bagian dari pengeluaran konsumen.

Tidak semua barang dan jasa otomatis dikenai PPN. Undang-undang memberikan fasilitas pembebasan atau pengecualian untuk kelompok tertentu, seperti sejumlah kebutuhan pokok dan layanan tertentu. Dengan demikian, status suatu barang sebagai barang kena pajak perlu dibedakan dari kewajiban setiap penjual untuk memungut PPN.

2 dari 6 halaman

Tarif PPN Indonesia 12 Persen, tetapi Mengapa Efektifnya 11 Persen?

Tarif PPN Indonesia secara resmi naik menjadi 12 persen mulai 1 Januari 2025. Ketentuan ini diatur melalui Undang-Undang Harmonisasi Peraturan Perpajakan dan dijabarkan lebih lanjut melalui Peraturan Menteri Keuangan Nomor 131 Tahun 2024.

Namun, pemerintah menggunakan mekanisme Dasar Pengenaan Pajak (DPP) berupa nilai lain sebesar 11/12 dari harga jual untuk sebagian besar barang dan jasa nonmewah. Dengan demikian, meskipun tarif yang tercantum dalam undang-undang adalah 12 persen, hasil penghitungan akhirnya setara dengan 11 persen.

Contohnya, sebuah barang nonmewah memiliki harga sebelum pajak Rp100.000. DPP yang digunakan adalah 11/12 dari Rp100.000, yaitu sekitar Rp91.667. Setelah dikalikan tarif PPN 12 persen, pajak yang dihasilkan sebesar Rp11.000.

Sementara itu, tarif efektif 12 persen berlaku untuk barang mewah yang termasuk kelompok barang kena pajak dan dikenai Pajak Penjualan atas Barang Mewah (PPnBM). Karena itu, pernyataan bahwa semua barang yang dibeli masyarakat langsung dikenai PPN 12 persen tidak tepat.

3 dari 6 halaman

Pembalut Kena PPN, Siapa yang Memungutnya?

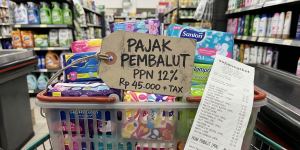
Isu pembalut menjadi salah satu contoh terbaru penerapan PPN terhadap barang konsumsi. Pada 29 Oktober 2026, DJP mengonfirmasi bahwa pembalut yang diperdagangkan di Indonesia termasuk Barang Kena Pajak (BKP). Produk tersebut belum memperoleh fasilitas pembebasan PPN sehingga dikenai pajak ketika penyerahannya memenuhi ketentuan perpajakan.

Untuk pembalut yang tergolong barang nonmewah, beban PPN efektifnya setara dengan 11 persen. Artinya, jika harga sebelum pajak Rp20.000, penghitungan PPN dengan mekanisme tersebut menghasilkan Rp2.200.

DJP juga menegaskan bahwa pengenaan PPN terhadap pembalut bukan pajak khusus untuk perempuan atau aktivitas menstruasi. Pungutan tersebut merupakan bagian dari sistem PPN atas konsumsi barang. Perdebatan yang muncul kemudian lebih berkaitan dengan pertanyaan apakah produk sanitasi menstruasi yang merupakan kebutuhan rutin perempuan seharusnya memperoleh fasilitas pembebasan pajak.

Namun, ada satu hal penting: suatu produk termasuk BKP tidak berarti setiap pedagang otomatis wajib memungut PPN. Kewajiban memungut dan menyetorkan PPN berkaitan dengan status pengusaha sebagai PKP dan ketentuan transaksi yang berlaku.

4 dari 6 halaman

Apakah Semua Pedagang dan Usaha Kecil Wajib Memungut PPN?

Tidak. Pengusaha yang memiliki omzet dalam satu tahun buku sekurang-kurangnya Rp4,8 miliar pada umumnya wajib melaporkan usahanya untuk dikukuhkan sebagai PKP. Pengusaha dengan omzet di bawah batas tersebut dapat memilih menjadi PKP secara sukarela, tetapi tidak otomatis diwajibkan memungut PPN seperti pengusaha yang sudah memenuhi kriteria wajib PKP.

Ketentuan ini perlu dibedakan dari pembicaraan mengenai warteg, tukang cukur, dan tukang pijat yang belakangan ramai dikaitkan dengan pajak UMKM.

Makanan dan minuman yang disajikan di restoran, rumah makan, warung, dan usaha sejenis bukan objek PPN apabila memenuhi kriteria yang diatur undang-undang. Transaksi tersebut dapat menjadi objek Pajak Barang dan Jasa Tertentu (PBJT), yaitu pajak daerah yang tarif dan batas pengecualiannya ditentukan melalui peraturan daerah.

Sementara itu, jasa panti pijat dan pijat refleksi termasuk dalam kategori jasa yang dapat menjadi objek PBJT atas jasa kesenian dan hiburan. Adapun jasa pangkas rambut tidak secara khusus tercantum dalam kategori tersebut. Kewajiban pajaknya dapat berkaitan dengan PPh atas penghasilan usaha dan, apabila penyedia jasanya berstatus PKP serta memenuhi ketentuan, PPN atas jasa kena pajak.

Adapun fasilitas omzet Rp500 juta pertama yang tidak dikenai pajak merujuk pada PPh bagi wajib pajak orang pribadi pelaku UMKM yang memenuhi persyaratan dan menggunakan skema PPh Final. Fasilitas ini bukan pembebasan PPN dan bukan pula penghapusan seluruh pajak daerah. Jadi, angka Rp500 juta untuk fasilitas PPh dan Rp4,8 miliar untuk batas pengusaha wajib PKP merupakan dua ketentuan berbeda.

5 dari 6 halaman

Perbandingan Tarif PPN Indonesia dengan Negara Lain

Jika dibandingkan dengan negara lain, tarif PPN Indonesia berada di bawah sejumlah negara Eropa, tetapi lebih tinggi daripada beberapa negara Asia Tenggara.

Singapura menerapkan Goods and Services Tax (GST) sebesar 9 persen. Filipina menggunakan VAT sebesar 12 persen, sama dengan tarif resmi PPN Indonesia. Namun, untuk sebagian besar barang nonmewah, beban efektif PPN Indonesia masih setara dengan 11 persen.

Di Eropa, tarif standar VAT cenderung lebih tinggi. Jerman menerapkan tarif 19 persen dan Prancis 20 persen. Denmark dan Swedia menggunakan tarif standar 25 persen, sedangkan Hungaria mencapai 27 persen, salah satu tarif VAT standar tertinggi di Uni Eropa.

Malaysia memiliki sistem berbeda. Negara tersebut menggunakan Sales and Service Tax (SST), bukan VAT atau GST seperti Indonesia. Pajak penjualan umumnya berada pada tarif 5 atau 10 persen, sedangkan pajak jasa pada umumnya 8 persen dengan pengecualian sejumlah kelompok layanan, termasuk makanan dan minuman, telekomunikasi, parkir, serta logistik yang dikenai tarif 6 persen.

Angka-angka tersebut merupakan tarif standar atau tarif umum. Dalam praktiknya, setiap negara memiliki barang dan jasa yang mendapat tarif lebih rendah, tarif nol persen, atau pembebasan. Karena itu, membandingkan beban pajak masyarakat tidak cukup hanya dengan melihat angka tarif tertinggi.

6 dari 6 halaman

Mengapa Tarif PPN Berbeda di Setiap Negara?

PPN menjadi sumber penerimaan penting karena dikenakan atas konsumsi masyarakat dan memiliki basis pemungutan yang relatif luas. Pemerintah dapat menggunakan penerimaan tersebut untuk membiayai pembangunan infrastruktur, pendidikan, kesehatan, layanan publik, dan kebutuhan anggaran lainnya.

Namun, penetapan tarif juga berkaitan dengan daya beli masyarakat dan kondisi ekonomi. Negara yang menerapkan tarif tinggi belum tentu mengenakan tarif tersebut pada seluruh kebutuhan sehari-hari. Sebaliknya, negara dengan tarif standar lebih rendah belum tentu memiliki beban pajak konsumsi yang lebih ringan apabila terdapat pungutan lain.

Itulah sebabnya, pembahasan mengenai PPN tidak bisa dilepaskan dari barang dan jasa yang menjadi objek pajak, mekanisme pemungutan, fasilitas pembebasan, serta siapa yang akhirnya menanggung beban tersebut.

Di Indonesia, perdebatan tentang pembalut, warteg, tukang cukur, dan tukang pijat menunjukkan pentingnya membedakan PPN dari PPh dan pajak daerah. PPN sebesar 12 persen merupakan tarif resmi, tetapi penghitungan efektif untuk banyak barang nonmewah masih setara dengan 11 persen.

Sementara itu, makanan di warteg dan sejumlah jasa tertentu mengikuti aturan pajak daerah, bukan mekanisme PPN. Memahami perbedaan ini membantu masyarakat membaca tagihan dan kebijakan pajak secara lebih tepat.

Daftarkan email anda untuk berlangganan berita terbaru kami