Kalau Sains Penting, Kenapa Terasa Asing?
Benarkah Indonesia Saat Ini Sedang Mengalami Industrialisasi Gelar? Lalu Apa Dampaknya?
Kalau Semua Informasi Ada di Socmed, Apa Alasan Kita Membaca?
Bisa Nggak Wahyu Ningsih Jadi CEO Microsoft?
Jika Guru Digaji Lebih Layak, Apakah Kualitas Pendidikan Indonesia Akan Meningkat?
Dunia Endgame Gita Wirjawan
© Gemini Generated Image
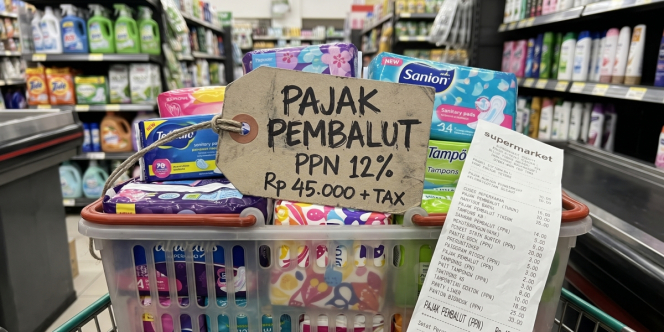
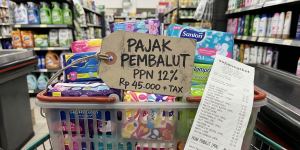
DREAM.CO.ID - Perdebatan mengenai pajak pembalut kembali mengemuka setelah Direktorat Jenderal Pajak (DJP) menegaskan bahwa produk sanitasi menstruasi tersebut masih termasuk barang kena pajak. Pada 29 Oktober 2026, DJP menjelaskan bahwa pembalut yang diperdagangkan di Indonesia dikenai Pajak Pertambahan Nilai (PPN), sepanjang memenuhi ketentuan perpajakan yang berlaku.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, menjelaskan bahwa pembalut belum termasuk kelompok barang yang memperoleh fasilitas pembebasan PPN. Pemerintah menegaskan bahwa pajak tersebut bukan pungutan khusus terhadap perempuan atau menstruasi, melainkan bagian dari sistem pajak konsumsi yang berlaku secara umum.
Persoalan ini memunculkan pertanyaan yang lebih luas: jika pembalut sebagai kebutuhan dasar dikenai pajak, bagaimana dengan barang lain yang digunakan setiap hari? Apakah sabun, sampo, pakaian, ponsel, hingga buku yang dibeli di toko juga termasuk barang kena pajak?
Jawabannya, banyak barang yang dikonsumsi masyarakat memang dikenai PPN. Namun, ada barang tertentu yang memperoleh fasilitas pembebasan berdasarkan ketentuan perundang-undangan. Karena itu, tidak semua barang yang dibeli masyarakat memiliki perlakuan pajak yang sama.
Dalam sistem PPN Indonesia, barang konsumsi pada prinsipnya merupakan Barang Kena Pajak (BKP), kecuali barang atau transaksi tertentu yang secara khusus memperoleh fasilitas berdasarkan peraturan perundang-undangan.
Pembalut termasuk dalam kategori tersebut karena belum masuk daftar barang yang mendapatkan pembebasan PPN. Ketentuannya berbeda dengan beberapa komoditas kebutuhan pokok, seperti beras, daging, telur, susu, sayuran, dan buah-buahan, yang memperoleh fasilitas pembebasan berdasarkan aturan yang berlaku.
Dari sisi kebijakan, status pembalut sebagai barang kena pajak tidak berarti kebutuhan menstruasi diperlakukan sebagai kegiatan yang secara khusus harus dipajaki. Akan tetapi, aturan tersebut memang membuat pembelian produk sanitasi menstruasi ikut menanggung beban PPN.
Isu ini juga berkaitan dengan istilah period tax atau tampon tax, yang digunakan dalam diskusi publik untuk membicarakan pengenaan pajak atas produk menstruasi. Istilah itu bukan nama jenis pajak tersendiri, melainkan sebutan bagi PPN atau pajak penjualan yang dikenakan pada produk tersebut.
Dalam artikel opini yang diterbitkan Kementerian Keuangan pada 28 Juli 2026, Fatikha Faradina mengusulkan agar pemerintah mengkaji fasilitas PPN khusus untuk produk menstruasi. Tulisan tersebut menyoroti hubungan antara harga produk sanitasi, kesehatan reproduksi, dan kemampuan masyarakat memenuhi kebutuhan dasar. Usulan itu merupakan gagasan untuk dipertimbangkan, bukan kebijakan pembebasan yang sudah berlaku.
Buku merupakan contoh lain yang menunjukkan bahwa suatu barang dapat berstatus objek PPN, tetapi memperoleh perlakuan berbeda berdasarkan jenis dan peruntukannya.
Berdasarkan Peraturan Menteri Keuangan Nomor 5/PMK.010/2020, impor atau penyerahan buku pelajaran umum, kitab suci, dan buku pelajaran agama memperoleh fasilitas pembebasan PPN. Ketentuan ini juga mencakup buku umum yang mengandung unsur pendidikan dan memenuhi persyaratan tertentu, antara lain tidak bertentangan dengan nilai Pancasila, tidak diskriminatif, serta tidak mengandung pornografi, kekerasan, atau ujaran kebencian.
Karena itu, tidak tepat menyimpulkan bahwa semua buku dikenai PPN. Sebaliknya, tidak semua buku otomatis bebas pajak hanya karena dijual dalam bentuk buku cetak atau buku elektronik. Perlakuannya bergantung pada kategori dan pemenuhan persyaratan yang diatur.
Perbedaan tersebut menjadi perhatian karena buku tidak hanya diperdagangkan sebagai barang konsumsi, tetapi juga menjadi sarana pendidikan dan penyebaran pengetahuan. Pemerintah memberikan fasilitas pembebasan pada kategori tertentu dengan tujuan membantu masyarakat memperoleh bahan bacaan pendidikan dan kitab suci dengan harga yang lebih terjangkau.
Pembalut dan buku bukan satu-satunya barang yang bersinggungan dengan PPN. Sejumlah barang yang digunakan masyarakat dalam kegiatan sehari-hari juga umumnya termasuk objek pajak, sepanjang transaksi penyerahannya memenuhi ketentuan dan tidak memperoleh fasilitas pembebasan.
Pertama, produk perawatan tubuh dan kebersihan pribadi, seperti sabun mandi, sampo, pasta gigi, kosmetik, serta produk perawatan kulit. Barang-barang ini pada umumnya dikenai PPN ketika dijual melalui transaksi yang memenuhi ketentuan perpajakan.
Kedua, pakaian, sepatu, tas, dan aksesori. Pembelian barang-barang tersebut biasanya termasuk transaksi barang kena pajak. Perlakuan pajaknya berbeda dari komoditas kebutuhan pokok tertentu yang secara eksplisit memperoleh fasilitas pembebasan.
Ketiga, perangkat elektronik, seperti ponsel, laptop, televisi, dan peralatan elektronik rumah tangga. Produk-produk tersebut pada umumnya dikenai PPN. Untuk barang tertentu yang tergolong mewah, dapat berlaku pula Pajak Penjualan atas Barang Mewah (PPnBM) sesuai ketentuan.
Keempat, perabot dan perlengkapan rumah tangga, seperti meja, kursi, lemari, dan sejumlah peralatan dapur. Barang-barang ini juga umumnya merupakan objek PPN apabila penjualannya memenuhi ketentuan yang berlaku.
Namun, status barang kena pajak tidak selalu berarti konsumen akan melihat nilai PPN sebagai baris terpisah pada setiap transaksi. Dalam penjualan ritel, harga yang tercantum dapat sudah memperhitungkan pajak. Itulah sebabnya sebagian konsumen tidak menyadari bahwa PPN merupakan salah satu komponen dalam harga yang mereka bayarkan.
Meski banyak barang konsumsi merupakan objek PPN, pemerintah memberikan fasilitas pembebasan untuk sejumlah komoditas tertentu. Peraturan Pemerintah Nomor 49 Tahun 2022 menjadi salah satu dasar pengaturan barang dan jasa yang memperoleh fasilitas tersebut.
Komoditas yang termasuk dalam kelompok kebutuhan pokok tertentu antara lain beras, gabah, jagung, sagu, kedelai, garam konsumsi, daging, telur, susu, buah-buahan, dan sayuran. Artinya, pembebasan tidak berlaku otomatis untuk semua produk yang dapat disebut sebagai makanan atau kebutuhan sehari-hari; penentuannya mengikuti kategori yang diatur dalam peraturan.
Perlu dibedakan pula antara PPN dan jenis pungutan lain. Makanan dan minuman yang disajikan oleh restoran, misalnya, pada umumnya masuk dalam lingkup pajak daerah atas barang dan jasa tertentu, bukan PPN atas penyerahan makanan oleh restoran. Sementara itu, barang seperti rokok memiliki cukai di samping pajak lain yang dapat berlaku sesuai ketentuan. Jadi, kata “dipajaki” tidak selalu berarti jenis pajaknya sama.
Perbedaan perlakuan pajak pada akhirnya berhubungan dengan desain kebijakan fiskal. Pemerintah menentukan barang atau transaksi yang memperoleh fasilitas berdasarkan pertimbangan hukum, kebutuhan masyarakat, tujuan sosial, dan dampaknya terhadap penerimaan negara.
Barang yang dibebaskan dari PPN dapat membantu menekan beban konsumen atau mendukung tujuan tertentu, misalnya akses terhadap bahan pangan pokok dan pendidikan. Namun, penentuan kategori tersebut memerlukan dasar peraturan yang jelas. Sebuah barang tidak otomatis bebas pajak hanya karena dianggap penting bagi kehidupan sehari-hari.
Dalam kasus pembalut, perdebatan yang berkembang menyentuh persoalan apakah produk yang diperlukan secara rutin untuk menjaga kesehatan dan kebersihan menstruasi layak mendapat perlakuan khusus. Pertanyaan tersebut berbeda dari persoalan hukum mengenai statusnya saat ini sebagai barang kena pajak. Kebijakan pembebasan baru memerlukan kajian dan perubahan aturan jika pemerintah memutuskan untuk memberlakukannya.
Advertisement
Bagaimana Industri Pangan Mengurangi Limbah? Ini Strategi yang Dilakukan

Mengapa Sampah dari Industri Makanan Berbahaya bagi Lingkungan?

Ekonomi RI Ditekan Perang, Bencana, dan Korupsi, JK: 'Punya Uang Saja Tidak Cukup'

IHSG Dibuka Menguat Tipis, Investor Waspadai Aksi Profit Taking

IHSG Lanjutan Menguat ke Level 5.387, Saham Bank Pelat Merah Bermekaran


Inggris dan Jepang Minta Warga Siapkan Stok Makanan untuk 3 Hari, Ada Apa?

Benarkah Oksigen di Bumi Bisa Habis? Ilmuwan Perkiraan Kapan Hal Itu Bisa Terjadi

Sering Disalahpahami, Ini Perbedaan Frugal Living dengan Hidup Pas-pasan

Beeru Stevia Diduga Berisi Pemanis Buatan, Apa Risikonya bagi Penderita Diabetes Jika Terkonsumsi?

Pembalut dan Buku Kena Pajak, Barang Apa Lagi yang Tanpa Sadar Dipajaki?

6 Tips agar Perjalanan dengan Bayi Lebih Nyaman dan Minim Drama

Tak Selalu Bawa Sajadah, Inisiatif Ini Bantu Jamaah Salat Jumat Lebih Nyaman