Saatnya menuju keuangan bersyariah.
Dream - Meski perbankan syariah telah cukup lama `hidup` di tanah air, tetapi perkembangannya masih sangat jauh mengimbangi dari bank konvensional. Hal ini disebabkan kurang teredukasinya masyarakat mengenai produk-produk keuangan syariah.
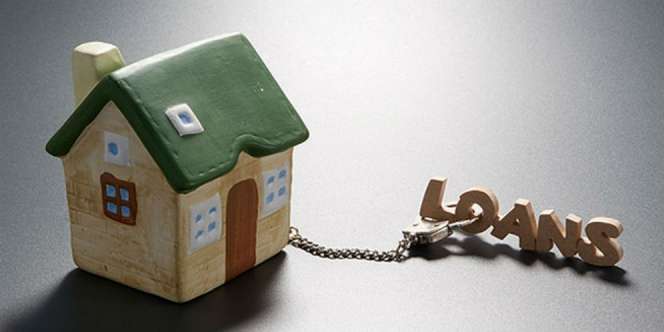
Salah satunya mengenai pembiayaan perumahan bank syariah. Kebanyakan masyarakat masih memilih produk Kredit Pemilikan Rumah (KPR) milik bank konvensional dibandingkan produk yang memiliki fungsi sama di bank syariah.
Padahal banyak keuntungan yang bisa didapat dari `KPR` Syariah Ini.
Berikut penjelasan BNI Syariah mengenai keuntungan yang diperoleh dari pembiayaan perumahan di bank syariah.
Apa keuntungan KPR Syariah dibandingkan dengan KPR bank kovensional?
Pembiayaan untuk membeli rumah di Bank BNI Syariah (Griya iB Hasanah) berbeda dengan KPR pada Bank Konvensional. Hal tersebut sudah jelas karena akad yang digunakan lebih jelas.
Ada beberapa akad yang digunakan dalam pembiayaan Griya iB Hasanah.Keuntungannya jelas lebih terasa daripada KPR di Bank Konvensional.
Keuntungan yang pertama adalah akad yang digunakan jelas yaitu dengan beberapa akad pilihan seperti akad jual-beli (murabahah) atau dengan akad sewa beli (Musyarakah Mutanaqishah/MMQ) yang tentunya sesuai dengan prinsip-prinsip syariah.
Dibanding dengan dengan akad kredit pada Bank konvensional, hanya memiliki satu akad yaitu akad kredit dengan perhitungan bunga yang sudah ditentukan diawal akan tetapi masih bisa berubah sewaktu-waktu (fluktuatif).
Berbeda dengan bank konvensional yang tingkat suku bunganya fluktuatif, KPR syariah memiliki beberapa alternatif pilihan akad sesuai kebutuhan Anda.
Kedua, angsuran tetap dimana sudah jelas jumlah yang harus dibayarkan oleh nasabah yaitu nilai pembiayaan (harga rumah setelah dikurangi uang muka) ditambah dengan jumlah margin sesuai dengan jangka waktu yang disepakati. Sehingga jumlah angsuran perbulan tetap sampai dengan akhir jangka waktu pembiayaan.
Contoh dalam skema Murabahah, harga jual rumah ditetapkan diawal ketika nasabah menandatangani perjanjian pembiayaan jual beli rumah.
Misalnya, harga beli rumah Rp 100 juta. Untuk jangka waktu 5 tahun, bank syariah mengambil keuntungan/margin sebesar Rp 50 juta. Maka harga jual rumah kepada nasabah untuk masa angsuran 5 tahun adalah sebesar Rp 150 juta. Angsuran yang harus dibayar nasabah setiap bulan adalah Rp 150 juta dibagi 60 bulan (5 tahun) = Rp 2.5 juta.
Selain itu ada beberapa keunggulan lain dari KPR Syariah di Bank BNI Syariah seperti :
• Proses lebih cepat dengan persyaratan yang mudah sesuai dengan prinsip syariah.
• Maksimum Pembiayaan Rp.5 Milyar.
• Jangka waktu pembiayaan sampai dengan 15 tahun kecuali untuk pembelian kavling maksimal 10 tahun atau disesuaikan dengan kemampuan pembayaran.
• Uang muka ringan yang dikaitkan dengan penggunaan pembiayaan.
• Angsuran tetap tidak berubah sampai lunas.
• Pembayaran angsuran melalui debet rekening secara otomatis atau dapat dilakukan di seluruh Kantor Cabang BNI Syariah maupun BNI Konvensional.
Ingin bertanya mengenai produk dan layanan bank syariah, klik di sini.